Introduction: Mutual Fund Aur PMS Ke Beech Ka Gap
Indian investors ke paas traditionally do major choices thi.
Ek taraf Mutual Funds the—simple, diversified aur relatively low-cost. Inmein chhoti amount se bhi investment shuru ki ja sakti thi.
Doosri taraf Portfolio Management Services, yaani PMS tha—high minimum investment, concentrated portfolios aur comparatively customized management.
Problem yeh thi ki in dono ke beech ek bada gap tha.
Kaafi experienced investors Mutual Funds se zyada strategic flexibility chahte the, lekin PMS mein ₹50 lakh commit nahi karna chahte the.
Isi gap ko address karne ke liye SEBI ne Specialized Investment Fund, yaani SIF, ka regulatory framework introduce kiya. SEBI ka SIF circular 27 February 2025 ko issue hua tha.
Lekin SIF launch hone ka matlab yeh nahi hai ki Mutual Funds outdated ho gaye.
Aur na hi iska matlab hai ki SIF, PMS ka cheaper replacement hai.
Mutual Fund, SIF aur PMS—teeno ki structure, risk, flexibility aur ideal investor alag hai.
Is article mein hum in teeno ko simple Hinglish mein compare karenge.
Risk Disclosure: Mutual Funds, SIF aur PMS market-linked investments hain. Returns guaranteed nahi hote aur capital loss ho sakta hai. Yeh article sirf financial education ke liye hai, personalized investment advice nahi.
Is Article Mein Kya Seekhenge?
- Mutual Fund kya hota hai?
- SIF kya hai?
- SIF aur SIP mein difference
- PMS kaise kaam karta hai?
- Minimum investment comparison
- Pooled aur direct ownership ka difference
- Risk, fees aur liquidity
- Kaunsa option kis investor ke liye suitable ho sakta hai?
- Common beginner mistakes
- Important FAQs
Mutual Fund Kya Hota Hai?
Mutual Fund kai investors se paisa collect karke ek common investment portfolio banata hai.
Is portfolio ko professional fund manager manage karta hai.
Aap directly portfolio ke shares ya bonds ke owner nahi hote. Aapko Mutual Fund scheme ke units milte hain.
In units ki value ko NAV, yaani Net Asset Value, kaha jata hai.
Simple Example
Maan lijiye 50,000 investors ek equity Mutual Fund mein paisa invest karte hain.
Fund manager sab investors ka paisa pool karke stocks ka portfolio banata hai.
Har investor ko uske investment ke proportion ke hisaab se units milti hain.
Portfolio sabke liye common hota hai.
Aap fund manager ko yeh nahi keh sakte:
“Please mere portion se yeh particular company remove kar dijiye.”
Mutual Funds Kyun Popular Hain?
- Low investment amount se shuruaat
- SIP ke through regular investing
- Professional fund management
- Diversification
- Daily NAV disclosure
- Relatively simple administration
- Equity, debt, hybrid aur passive categories
- Goal-based investing ke liye useful
Mutual Funds ki sabse badi strength unki simplicity hai.
Aapko individual stocks research karne, transactions execute karne ya har company ka quarterly result track karne ki zarurat nahi hoti.
Mutual Funds Ki Limitations
Mutual Fund manager ko scheme ke stated investment mandate ke andar kaam karna hota hai.
Agar scheme large-cap category ki hai, toh manager apni marzi se portfolio ko completely small-cap strategy mein convert nahi kar sakta.
Investor ko individual customization bhi nahi milti.
Isliye Mutual Fund ek standardized product hai, personalized portfolio service nahi.
SIF Kya Hai?
SIF ka full form hai Specialized Investment Fund.
Yeh Mutual Fund regulatory structure ke andar banaya gaya ek advanced investment product hai.
SIF un investors ke liye design kiya gaya hai jo traditional Mutual Funds se zyada flexible strategies explore karna chahte hain, lekin PMS jaisa separately managed portfolio nahi chahte.
Simple language mein:
Mutual Fund basic toolkit deta hai.
SIF fund manager ko comparatively advanced toolkit deta hai.
SIF strategies equity-oriented, debt-oriented ya hybrid ho sakti hain.
Regulatory limits ke andar kuch strategies long-short positions aur derivatives ka use bhi kar sakti hain. Exact strategy, exposure limits, liquidity conditions aur risk factors scheme documents mein disclose kiye jaate hain.
Long-Short Strategy Ka Simple Meaning
Long position ka matlab hai manager ko lagta hai asset ki price badhegi.
Short exposure ka matlab hai manager price decline se benefit lene ya portfolio risk manage karne ki strategy use karta hai.
Example
Maan lijiye manager ko lagta hai:
- Company A undervalued hai
- Company B overvalued hai
Strategy Company A par long exposure aur Company B par permitted short exposure le sakti hai.
Agar analysis sahi hua, strategy ko dono companies ke relative performance se benefit mil sakta hai.
Lekin agar analysis galat ho gaya, loss bhi ho sakta hai.
Isliye long-short ka matlab risk-free return nahi hai.
Advanced strategy ka matlab sirf itna hai ki manager ke paas zyada tools hain—guaranteed success nahi.
SIF vs SIP: Dono Bilkul Alag Hain
SIF aur SIP ka naam similar sunai de sakta hai, lekin dono ka meaning completely different hai.
SIF: Specialized Investment Fund—ek investment product category.
SIP: Systematic Investment Plan—regular intervals par invest karne ka method.
Simple formula:
SIF batata hai aap kya khareed rahe hain.
SIP batata hai aap invest kaise kar rahe hain.
Example
Man lijiye aap har month ₹5,000 ek index Mutual Fund mein invest karte hain.
Yeh aapki SIP hai.
Underlying investment product abhi bhi Mutual Fund hai.
SIP khud koi separate asset class ya fund category nahi hai.
PMS Kya Hai?
PMS ka full form hai Portfolio Management Services.
Ismein SEBI-registered portfolio manager client ke behalf par securities ka portfolio manage karta hai.
Mutual Fund aur SIF pooled products hain.
PMS mein portfolio generally client ke liye separately manage kiya jata hai.
SEBI ke investor guidance ke mutabik, PMS ke liye minimum investment requirement ₹50 lakh hai. PMS providers ko SEBI registration, disclosures aur reporting requirements follow karni hoti hain.
PMS Ke Main Types
1. Discretionary PMS
Portfolio manager agreed mandate ke andar investment decisions leta hai.
Client ko har trade approve nahi karna padta.
2. Non-Discretionary PMS
Portfolio manager recommendations deta hai, lekin final investment decision client leta hai.
3. Advisory PMS
Portfolio manager advice provide karta hai.
Execution investor ya client ke control mein hota hai.
Investors PMS Kyun Choose Karte Hain?
- Separately managed portfolio
- Greater customization
- Detailed portfolio reporting
- Concentrated strategies
- Direct visibility of securities
- Portfolio manager ke saath closer interaction
Lekin PMS ke saath higher fees, concentration risk aur complex tax reporting bhi aa sakti hai.
SEBI bhi PMS investors ko cost, market risk, liquidity risk, manager evaluation aur concentration risk jaise factors review karne ki salah deta hai.
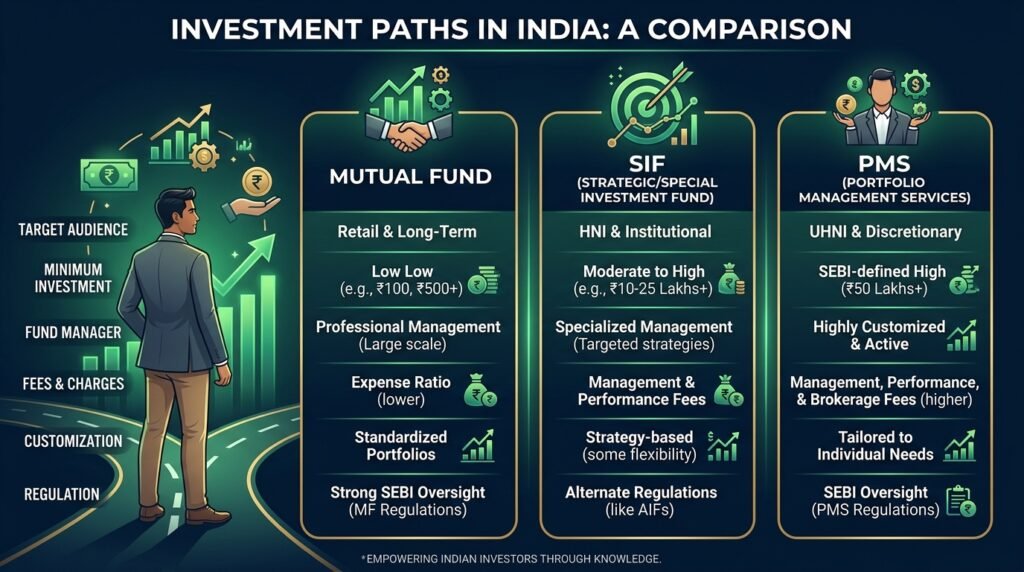
SIF vs Mutual Fund vs PMS: Quick Comparison
| Parameter | Mutual Fund | SIF | PMS |
| Structure | Pooled investment | Pooled investment | Separately managed portfolio |
| Typical Minimum | Scheme ke hisaab se low amount | Generally ₹10 lakh aggregate threshold | ₹50 lakh |
| Ownership | Fund units | SIF units | Securities separately held/managed |
| Customization | Nahi | Nahi, strategy common hoti hai | Comparatively high |
| Strategy Complexity | Low to high, category dependent | Generally advanced | Manager aur mandate dependent |
| Cost | Usually lowest | Mutual Fund se higher ho sakti hai | Usually highest |
| Liquidity | Scheme dependent, often high | Strategy terms dependent | Portfolio holdings aur agreement dependent |
| Tax Administration | Comparatively simple | Scheme classification dependent | Comparatively detailed |
| Ideal Investor | Beginner se experienced investor | Experienced, informed investor | HNI with substantial capital |
| Core or Satellite | Mostly core portfolio | Usually satellite allocation | Specific portfolio requirement |
Important: Actual fees, exit rules, liquidity, strategy limits aur taxation product documents par depend karte hain. Investment se pehle Scheme Information Document, offer document ya PMS disclosure document zaroor padhein.
Minimum Investment: Sabse Pehla Filter
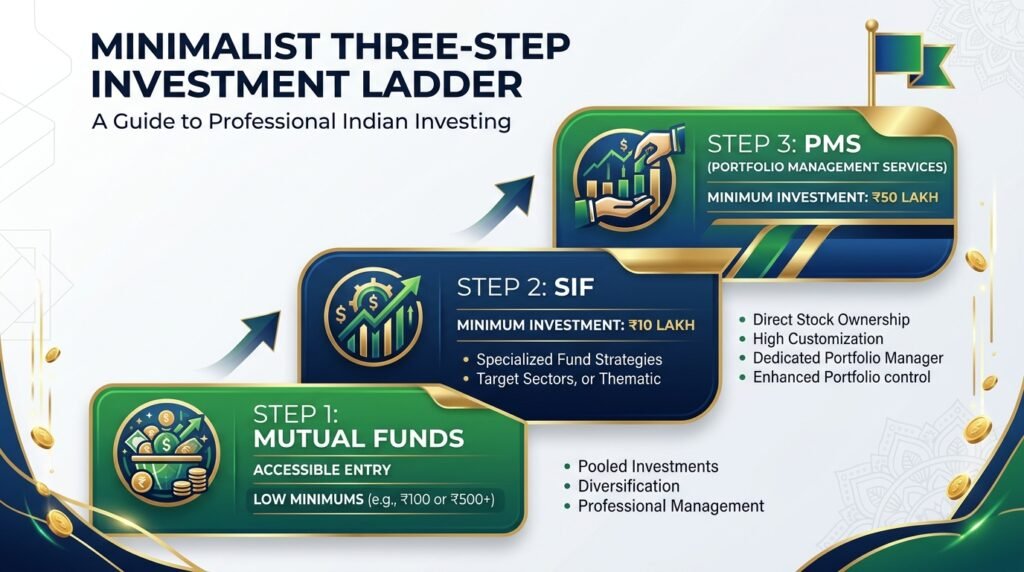
Mutual Fund
Mutual Funds mein investors generally low amount se shuruaat kar sakte hain.
Kai schemes lump sum ya SIP ke through kuch hundred ya few thousand rupees se accessible hoti hain.
Isi wajah se Mutual Funds students, salaried professionals aur first-time investors ke liye practical starting point hote hain.
SIF
SIF ke liye general minimum investment threshold ₹10 lakh hai, jo investor ke PAN level par SIF investments ko aggregate karke monitor kiya jata hai.
Accredited investors ke liye regulatory treatment alag ho sakta hai. Exact eligibility aur threshold conditions current scheme documents aur SEBI rules se verify karni chahiye.
Yeh higher threshold ek suitability filter ki tarah kaam karta hai.
Lekin ₹10 lakh available hona aur SIF suitable hona ek hi baat nahi hai.
PMS
PMS ka regulatory minimum ₹50 lakh hai.
Lekin sirf ₹50 lakh minimum meet karna enough nahi hai.
Maan lijiye aapki total financial assets ₹55 lakh hain.
Aise case mein ₹50 lakh ek hi PMS strategy mein allocate karna technically possible ho sakta hai, lekin financially sensible zaroori nahi.
Emergency fund, insurance, near-term goals aur overall diversification ko pehle consider karna chahiye.
Ek Relatable Example
Priya: Beginner Investor
Priya 26-year-old software engineer hai.
Woh har month ₹15,000 invest kar sakti hai aur retirement portfolio banana chahti hai.
Uske liye diversified Mutual Funds ya index funds practical starting point ho sakte hain.
Rohit: Experienced Investor
Rohit 42-year-old business owner hai.
Uska diversified core portfolio already bana hua hai aur uske paas additional investible surplus hai.
Agar woh advanced strategies, drawdowns aur product risks samajhta hai, toh limited satellite allocation ke roop mein SIF evaluate kar sakta hai.
Meenal: High-Net-Worth Investor
Meenal ke paas substantial investment portfolio hai.
Use specific restrictions, customized exposure aur detailed reporting chahiye.
Uske liye PMS evaluate karna relevant ho sakta hai.
Lekin final decision sirf age ya capital se nahi hota.
Eligibility batati hai ki aap invest kar sakte hain.
Suitability batati hai ki aapko invest karna chahiye ya nahi.
Ownership: Pooled Portfolio vs Separate Portfolio

Mutual Fund Aur SIF
Mutual Fund aur SIF dono pooled structures hain.
Sab investors ka paisa ek common portfolio mein invest hota hai.
Aapko units milti hain.
Har investor ko same strategy ka proportional exposure milta hai.
Individual investor apne portion ke liye specific stock add ya remove nahi karwa sakta.
PMS
PMS mein client portfolio separately manage hota hai.
Isse holdings ki visibility aur customization badh sakti hai.
Lekin iska ek operational cost bhi hai.
Manager ke buy aur sell transactions investor-level tax records create kar sakte hain.
Isliye PMS ki tax reporting aur reconciliation pooled products ke comparison mein more detailed ho sakti hai.
Risk Comparison
Mutual Fund Ka Risk
“Mutual Funds safe hote hain” kehna incomplete statement hai.
Ek overnight debt fund aur ek small-cap equity fund dono Mutual Funds hain, lekin unka risk profile completely different ho sakta hai.
Risk depend karta hai:
- Asset class
- Portfolio concentration
- Credit quality
- Interest-rate sensitivity
- Market capitalization
- Fund strategy
- Investment horizon
SIF Ka Risk
SIF advanced investment techniques use kar sakta hai.
Ismein market risk ke saath strategy risk, derivative risk, short-position risk, liquidity risk aur model risk bhi ho sakte hain.
Fund manager ke paas additional flexibility risk control mein help kar sakti hai.
Lekin wahi flexibility wrong decisions ke impact ko bhi increase kar sakti hai.
SIF ko sirf isliye safer nahi samajhna chahiye kyunki strategy sophisticated lagti hai.
PMS Ka Risk
PMS portfolios comparatively concentrated ho sakte hain.
Example
Maan lijiye ek PMS mein 20 stocks hain.
Ek stock ka portfolio weight 10% hai.
Agar woh stock 50% gir jaye aur baaki holdings unchanged rahein, toh portfolio par approximately 5% negative impact aa sakta hai.
Concentration correct decisions ka reward badha sakti hai.
Lekin wrong decisions ka damage bhi badha sakti hai.
SEBI investor material bhi PMS mein market, concentration, liquidity aur managerial risks highlight karta hai.
Fees: Gross Return Nahi, Net Return Dekhiye
Investment compare karte waqt sirf reported return mat dekhiye.
Review kijiye:
- Expense ratio
- Management fee
- Performance fee
- Brokerage
- Custody charges
- Exit load
- Operating expenses
- Applicable taxes
Fee Impact Example
Man lijiye aap ₹40 lakh invest karte hain.
Portfolio fees se pehle 13% return generate karta hai.
Gross gain:
₹40,00,000 × 13% = ₹5,20,000
Agar total annual cost approximately 2.2% hai:
₹40,00,000 × 2.2% = ₹88,000
Tax se pehle approximate gain:
₹5,20,000 – ₹88,000 = ₹4,32,000
Fees ka impact ek year mein manageable lag sakta hai.
Lekin long term mein fees bhi compound hoti hain—bas investor ke against.
High-cost product ko apni additional cost justify karne ke liye genuinely extra value create karni hogi.
Taxation: Kaunsa Option Simple Hai?
Taxation regularly change ho sakti hai.
Exact tax treatment asset allocation, scheme classification, holding period, transactions aur current tax law par depend karega.
Mutual Fund
Tax liability generally units redeem, switch ya transfer karne par arise hoti hai.
Rate aur holding-period treatment scheme ki tax classification par depend karta hai.
SIF
SIF pooled structure mein operate karta hai aur investor units hold karta hai.
Lekin exact tax treatment SIF strategy ki structure aur applicable tax classification par depend kar sakta hai.
Invest karne se pehle tax section, Scheme Information Document aur latest professional guidance review karna important hai.
PMS
PMS mein underlying securities ke buy-sell transactions client portfolio mein hote hain.
Isliye ek financial year mein multiple short-term aur long-term capital-gain entries create ho sakti hain.
Tax filing pooled Mutual Fund ke comparison mein more detailed ho sakti hai.
Tax Note: Tax laws aur interpretations change ho sakte hain. Investment decision se pehle current rules verify karein aur zarurat padne par qualified tax professional se consult karein.
Mutual Fund: Advantages and Disadvantages
Advantages
- Low entry amount
- SIP facility
- Diversification
- Professional management
- Easy administration
- Wide product selection
- Goal-based investing ke liye suitable
- Passive investing options available
Disadvantages
- Individual customization nahi
- Portfolio sab investors ke liye common
- Category mandate ki limitations
- Kuch active funds benchmark underperform kar sakte hain
- Wrong fund selection se unnecessary overlap ho sakta hai
SIF: Advantages and Disadvantages
Advantages
- Advanced strategies ka access
- PMS se lower minimum threshold
- Pooled professional management
- Traditional Mutual Fund se greater strategic flexibility
- Long-short aur specialized approaches ka potential access
- Core portfolio ko complement kar sakta hai
Disadvantages
- Higher complexity
- ₹10 lakh threshold
- Limited long-term category track record
- Derivative aur strategy-related risks
- Normal Mutual Funds se higher cost ho sakti hai
- Beginners ke liye difficult to evaluate
- Personal customization nahi
PMS: Advantages and Disadvantages
Advantages
- Separately managed portfolio
- Comparatively higher customization
- Detailed portfolio-level reporting
- Concentrated strategies ka access
- Specific investment restrictions possible
- Manager ke saath closer engagement
Disadvantages
- ₹50 lakh minimum investment
- Higher management and performance fees possible
- Concentration risk
- Detailed tax reporting
- Manager-selection risk
- Liquidity strategy par depend karti hai
- Small portfolio wale investor ke liye over-allocation risk
Aapko Kaunsa Option Choose Karna Chahiye?
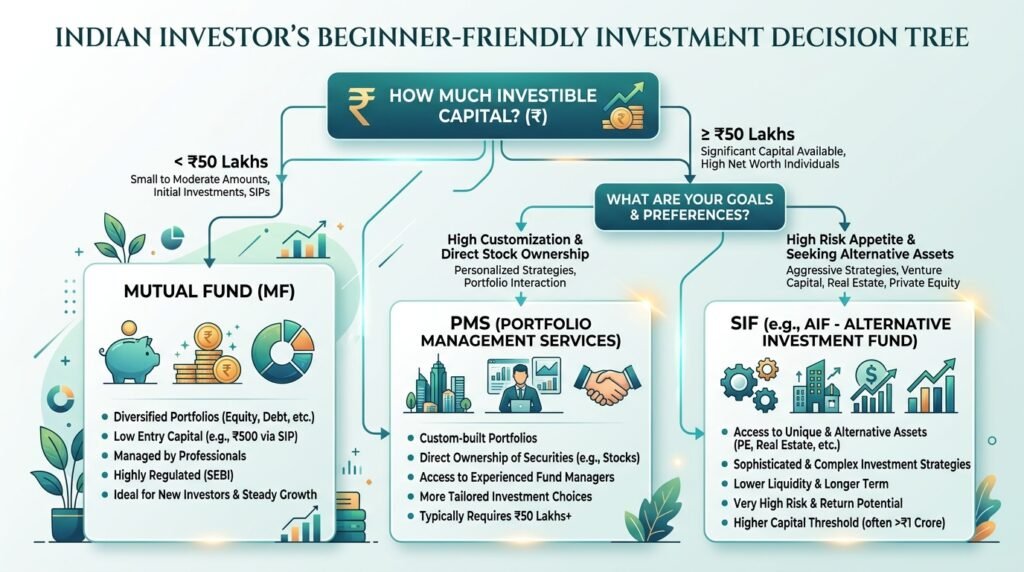
Mutual Fund Consider Kijiye Agar:
- Aap beginner hain
- Monthly salary se invest karte hain
- Low amount se shuruaat karni hai
- Retirement, education ya home purchase goal hai
- Diversification chahiye
- Simple administration prefer karte hain
- Low-cost investing important hai
- Personal customization ki need nahi hai
Most retail investors ke liye suitable Mutual Funds ka disciplined portfolio hi sufficient ho sakta hai.
Complexity khud mein investment advantage nahi hoti.
SIF Consider Kijiye Agar:
- Aap Mutual Funds aur market cycles samajhte hain
- Aapka diversified core portfolio already bana hua hai
- ₹10 lakh threshold comfortably meet karte hain
- Strategy documents detail mein padh sakte hain
- Long-short aur derivative risks samajhte hain
- Temporary underperformance tolerate kar sakte hain
- Long investment horizon hai
- Portfolio mein differentiated satellite strategy chahiye
SIF ko poore portfolio ka replacement nahi samajhna chahiye.
Zyadatar suitable cases mein ise satellite allocation ki tarah evaluate kiya ja sakta hai.
PMS Consider Kijiye Agar:
- Aapke paas substantial investible assets hain
- ₹50 lakh total wealth ka excessive portion nahi hai
- Customized restrictions chahiye
- Concentrated portfolio risk samajhte hain
- Higher fees evaluate kar sakte hain
- Manager ka process analyse kar sakte hain
- Detailed tax reporting handle kar sakte hain
- Long-term horizon hai
- Near-term liquidity ki zarurat nahi hai
PMS select karte waqt sirf past return ranking dekhna dangerous ho sakta hai.
Investment philosophy, drawdown, benchmark, portfolio churn, concentration aur fee structure bhi evaluate kijiye.
Common Mistakes Jo Investors Karte Hain
1. SIF Ko SIP Samajhna
SIF product category hai.
SIP investment method hai.
2. Sophisticated Ko Safe Samajhna
Advanced strategy risk reduce kar sakti hai, lekin new risks introduce bhi kar sakti hai.
3. Minimum Amount Ko Suitability Samajhna
₹10 lakh available hone se SIF suitable nahi ho jata.
₹50 lakh available hone se PMS suitable nahi ho jata.
4. Sirf Past Returns Dekhna
Past returns drawdown, concentration, volatility, fees aur strategy risk ki complete story nahi batate.
5. Core Portfolio Skip Karna
Emergency fund, insurance aur diversified core investments ke bina advanced products lena ulta pyramid banane jaisa hai.
6. Total Wealth Ka Large Portion PMS Mein Daalna
Regulatory minimum ko ideal allocation mat samajhiye.
7. Fees Ignore Karna
1–2% additional annual cost long term mein large difference create kar sakti hai.
8. Product Document Na Padhna
Marketing presentation aur actual legal document same cheez nahi hain.
Conclusion
Mutual Fund, SIF aur PMS ko ek hi product ke basic, medium aur premium versions ki tarah dekhna galat hoga.
Teeno alag problems solve karte hain.
Mutual Fund professional investment management ko ordinary investors ke liye accessible banata hai.
SIF experienced investors ko pooled structure ke andar advanced strategies explore karne ka option deta hai.
PMS substantial capital wale investors ko separately managed aur comparatively customized portfolio offer karta hai.
Most beginners ke liye Mutual Fund logical starting point rahega.
SIF tab relevant ho sakta hai jab investor ke paas market understanding, sufficient capital, long horizon aur established core portfolio ho.
PMS tab relevant ho sakta hai jab investor ke paas significant investible wealth ke saath genuine customization requirement ho.
Best investment product woh nahi jo sabse complex ho.
Best product woh hai:
- Jise aap samajhte hain
- Jiska risk afford kar sakte hain
- Jise difficult markets mein hold kar sakte hain
- Jo aapke real financial goal ko support karta hai
Frequently Asked Questions
1. SIF mein minimum investment kitna hai?
General minimum threshold ₹10 lakh hai, jo PAN level par investor ke SIF investments ko aggregate karke monitor kiya jata hai. Accredited investors ke liye applicable conditions different ho sakti hain. Latest SEBI rules aur scheme documents verify karein.
2. PMS mein minimum investment kitna hai?
SEBI investor guidance ke mutabik PMS ka minimum investment ₹50 lakh hai.
3. Kya SIF Mutual Fund se better hai?
Universally nahi. SIF greater strategy flexibility de sakta hai, lekin complexity aur risk bhi higher ho sakte hain. Mutual Funds most beginners ke liye more suitable ho sakte hain.
4. Kya SIF aur SIP same hain?
Nahi. SIF ek investment product category hai. SIP regularly invest karne ka method hai.
5. Kya beginners SIF mein invest kar sakte hain?
Financial threshold meet karna possible ho sakta hai, lekin strategy understanding equally important hai. Most beginners ke liye diversified Mutual Funds simpler starting point hote hain.
6. Kya SIF guaranteed returns deta hai?
Nahi. SIF market-linked hai aur returns guaranteed nahi hote.
7. Kya PMS guaranteed returns deta hai?
Nahi. PMS market, concentration, liquidity aur manager-selection risk ke exposed hota hai.
8. Kya PMS mein shares investor ke naam par hote hain?
PMS portfolio client ke liye separately manage kiya jata hai, pooled Mutual Fund units ke unlike. Exact custody aur account arrangement PMS agreement mein verify karna chahiye.
9. Kya SIF derivatives use kar sakta hai?
Certain SIF strategies regulatory limits aur scheme mandate ke andar derivatives aur long-short techniques use kar sakti hain.
10. Kya Mutual Fund PMS se safer hai?
Yeh specific fund aur PMS strategy par depend karta hai. Diversified Mutual Fund ki concentration risk focused PMS se lower ho sakti hai, lekin har market-linked product mein risk hota hai.
11. Kya SIF SEBI regulated hai?
Haan. SIF SEBI ke Mutual Fund regulatory framework ke under operate karta hai.
12. Kya emergency fund SIF mein invest karna chahiye?
Generally nahi. Emergency fund mein liquidity aur capital stability ko priority deni chahiye.
13. Sabse low-cost option kaunsa hai?
Ordinary Mutual Funds, especially passive direct plans, generally lower-cost ho sakte hain. Actual cost scheme aur provider par depend karegi.
14. Kya SIF PMS ka replacement hai?
Nahi. SIF pooled investment product hai. PMS separately managed client portfolio hai.
15. First-time investor ke liye best option kya hai?
Most first-time investors ke liye financial goal aur risk profile ke according simple diversified Mutual Fund ya index fund SIF ya PMS se more appropriate starting point ho sakta hai.
Also Read:- ITR Filing 2026 for Salaried Investors: Deadlines, Capital Gains, Common Mistakes